Domain nährstoffexperten.de kaufen?
Wir ziehen mit dem Projekt
nährstoffexperten.de um.
Sind Sie am Kauf der Domain
nährstoffexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nährstoffexperten.de kaufen?
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **

Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Die Begutachtung für die private Berufsunfähigkeitsversicherung, Fachbücher von Wolfgang Hausotter, Kai-Jochen NeuhausDie Begutachtung für die private Berufsunfähigkeitsversicherung von Kai-Jochen Neuhaus ist ein umfassender Leitfaden, der sich an medizinische Gutachter und Sachbearbeiter richtet. Dieses Fachbuch bietet eine detaillierte Analyse der relevanten Aspekte der Begutachtung im Kontext der privaten Berufsunfähigkeitsversicherung. Es behandelt sowohl die medizinischen als auch die rechtlichen Grundlagen, die für eine fundierte Beurteilung erforderlich sind. Die klare Struktur und die praxisnahen Beispiele machen es zu einem wertvollen Nachschlagewerk für Fachleute, die in diesem Bereich tätig sind. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Entscheidungsfindung in komplexen Fällen. Mit 347 Seiten bietet das Buch eine umfassende Darstellung der Thematik und ist somit ein unverzichtbares Werkzeug für alle, die sich mit der Begutachtung von Berufsunfähigkeitsansprüchen auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
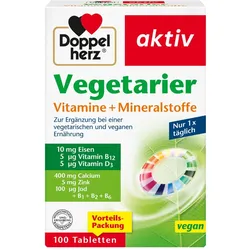
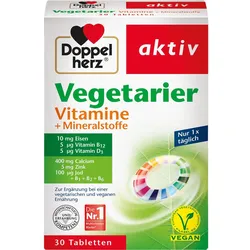
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,23 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Kann man eine Berufsunfähigkeitsversicherung stilllegen?
Ja, es ist möglich, eine Berufsunfähigkeitsversicherung stillzulegen. Dies kann beispielsweise der Fall sein, wenn man die Beiträge nicht mehr zahlen kann oder wenn man die Versicherung nicht mehr benötigt. In solchen Fällen sollte man sich direkt an den Versicherer wenden und die Stilllegung beantragen. Es ist wichtig zu beachten, dass die genauen Bedingungen für eine Stilllegung je nach Versicherungsgesellschaft variieren können. Es empfiehlt sich daher, vorab die Vertragsbedingungen zu prüfen oder sich direkt mit dem Versicherer in Verbindung zu setzen. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
§§ 172-177 (Berufsunfähigkeitsversicherung), Fachbücher von Frank BaumannDas Fachbuch "§§ 172-177 (Berufsunfähigkeitsversicherung)" von Frank Baumann bietet eine umfassende und aktuelle Analyse der Vorschriften zur Berufsunfähigkeitsversicherung. Mit einem soliden Umfang von 480 Seiten behandelt das Werk die relevanten rechtlichen Rahmenbedingungen und deren praktische Anwendung im Bereich der Sozialwissenschaften. Die 9. Auflage, veröffentlicht im Jahr 2019, stellt sicher, dass die Inhalte auf dem neuesten Stand sind und die Leserinnen und Leser mit den aktuellen Entwicklungen vertraut gemacht werden. Der feste Einband sorgt für eine langlebige Nutzung, während die handliche Grösse von 179 mm Breite und 27 mm Höhe eine einfache Handhabung ermöglicht. Mit einem Gewicht von 817 Gramm ist das Buch sowohl für den Einsatz im Büro als auch für das Studium geeignet. Dieses Fachbuch richtet sich an Fachleute, Studierende und alle Interessierten, die sich intensiv mit dem Thema Berufsunfähigkeitsversicherung auseinandersetzen möchten.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufsunfähigkeitsversicherung, Fachbücher von Wolfgang Voit, Kai-Jochen NeuhausZum Werk Das Standardwerk zur Berufsunfähigkeitsversicherung enthält eine umfassende Aufbereitung der obergerichtlichen und höchstrichterlichen Rechtsprechung sowie der damit verbundenen Diskussionen. So werden beispielsweise die Auswirkungen der BGH-Rechtsprechung aus dem Jahr 2022 zum unwirksamen rückwirkend befristeten Anerkenntnis des Versicherers und sog. Uno-actu-Entscheidungen ausführlich erörtert. Ein zusätzliches Augenmerk liegt auf der verständlichen Darstellung wichtiger medizinischer Aspekte einschliesslich eines gesonderten Kapitels zur medizinischen Begutachtung. Erörtert werden auch Randbereiche wie Abtretung, Zwangsvollstreckung, Bezugsberechtigung und BU-Versicherungsfall in der Rechtsschutzversicherung, darüber hinaus besondere, mit der BU-Versicherung verknüpfte Themen wie Erwerbsunfähigkeitsversicherung und Haftungsfragen in der Versicherungsvermittlung. Vorteile auf einen Blick - Klare Systematisierung zum schnellen Auffinden - Checklisten, Praxistipps, Beispiele, Muster - Umfangreiche Ausführungen zur vorvertraglichen Anzeigepflichtverletzung - Hilfestellung zur Prüfung medizinischer Gutachten - Umfassende Darstellung von BU-Gerichtsverfahren - Berücksichtigung der aktuellen Versicherungsbedingungen des GDV Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für Mitarbeiterinnen und Mitarbeiter von Versicherungsunternehmen (Antrags-, Leistungsprüfungs-, Rechtsabteilung), Richterschaft und Rechtsanwaltschaft, Verbände und Vereinigungen der Versicherungsbranche, Versicherungsvermittler und -vermittlerinnen sowie Mediziner und Medizinerinnen im Bereich der Berufsunfähigkeitsversicherung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Begutachtung für die private Berufsunfähigkeitsversicherung, Fachbücher von Wolfgang Hausotter, Kai-Jochen NeuhausDie Begutachtung für die private Berufsunfähigkeitsversicherung von Kai-Jochen Neuhaus ist ein umfassender Leitfaden, der sich an medizinische Gutachter und Sachbearbeiter richtet. Dieses Fachbuch bietet eine detaillierte Analyse der relevanten Aspekte der Begutachtung im Kontext der privaten Berufsunfähigkeitsversicherung. Es behandelt sowohl die medizinischen als auch die rechtlichen Grundlagen, die für eine fundierte Beurteilung erforderlich sind. Die klare Struktur und die praxisnahen Beispiele machen es zu einem wertvollen Nachschlagewerk für Fachleute, die in diesem Bereich tätig sind. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Entscheidungsfindung in komplexen Fällen. Mit 347 Seiten bietet das Buch eine umfassende Darstellung der Thematik und ist somit ein unverzichtbares Werkzeug für alle, die sich mit der Begutachtung von Berufsunfähigkeitsansprüchen auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
Doppelherz Vegetarier Vitamine + Mineralstoffe 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Tablette mit etwas Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Vitamin B1 2,2 mg 200% Vitamin B2 2,8 mg 200% Vitamin B6 1,4 mg 100% Vitamin B12 5,0 μg 200% Vitamin D 5,0 μg 100% Calcium 400 mg 50% Zink 5,0 mg 50% Eisen 10 mg 71% Jod 100 μg 67% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff mikrokristalline Cellulose, Maltodextrin, Überzugsmittel Hydroxypropylmethylcellulose, Eisenfumarat, Trennmittel Siliciumdioxid, Trennmittel Talkum, Füllstoff vernetzte Carboxymethylcellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Trennmittel Speisefettsäuren, Zinkoxid, Farbstoff Eisenoxide und Eisenhydroxide, Vitamin B1, Vitamin B2, Vitamin B6, Kaliumiodid, Vitamin D, Vitamin B12. Allergene: keine Nettofüllmenge: 30 Tabletten = 46,2 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Nicht einnehmen bei Eisenspeicherkrankheit und Eisenverwertungsstörungen. Ab einer Menge von 3,5 mg Zink pro Tag sollte auf die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel verzichtet werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juli 2024. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/20264,23 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
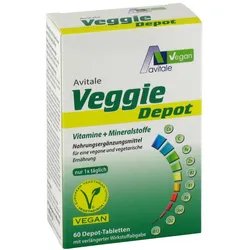
Veggie Depot Vitamine + Mineralstoffe 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen und Mineralstoffen für eine vegane und vegetarische Ernährung Verwendung/Anwendung/Verzehrempfehlung: 1 Tablette täglich mit einem großen Glas Wasser zu einer Mahlzeit einnehmen. Nährwertdeklaration: Nährstoffe pro Tablette %NRV* Calcium (Calciumcarbonat) 400 mg 50% Vitamin C (Ascorbinsäure) 60 mg 75% Eisen (Eisen–II–fumarat) 10 mg 71,40% Zink (Zinkcitrat) 5,0 mg 50% Vitamin B2 (Riboflavin) 2,5 mg 200% Vitamin B1 (Thiaminhydrochlorid) 2,2 mg 200% Vitamin B6 (Pyridoxinhydrochlorid) 2,1 mg 150% Jod (Kaliumjodat) 100 μg 66,70% Vitamin D2 (Ergocalciferol) 10 μg 200% Vitamin B12 (Cyanocobalamin) 7,5 μg 300% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcarbonat, Füllstoff: Hydroxypropylmethylcellulose Ascorbinsäure, Eisen-II-fumarat, Füllstoff: Mikrokristalline Cellulose, Überzugsmittel: Hydroxypropylmethylcellulose, Hydroxypropylcellulose, Füllstoff: Talkum, Triglycerid, Farbstoffe: Titandioxid und Cu-Chlorophyllin Trennmittel: Tricalciumphosphat und Magnesiumsalze der Speisefettsäuren (pflanzlich), Zinkcitrat, Riboflavin, Thiaminhydrochlorid, Pyridoxinhydrochlorid, Kaliumjodat, Ergocalciferol, Cyanocobalamin. Allergene: keine Nettofüllmenge: 60 Tabletten = 88,8 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Avitale GmbH Butenring 7 25479 Ellerau Weitere Hinweise: Gluten-, lactose- und zuckerfrei, vegan. Personen mit einer Erkrankung der Schilddrüse sollten vor der Einnahme ihren Arzt konsultieren. Bitte nicht einnehmen bei Eisenverwertungsstörungen und Eisenspeicherkrankheiten wie Hämochromatosen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.avitale.de Stand: 02/20217,84 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Vitamincheck Basis Bluttest – 11 Vitamine, Mineralstoffe & SpurenelementeDer Vitamincheck Basis Bluttest Viele Menschen leiden unter Beschwerden wie Erschöpfung, Antriebslosigkeit, Konzentrationsschwäche oder einer erhöhten Infektanfälligkeit – ohne zu wissen, dass häufig ein Mikronährstoffmangel dahintersteckt. Ungünstige Ernährungsgewohnheiten, chronischer Stress, Leistungssport, bestimmte Medikamente oder Grunderkrankungen können schnell zu Versorgungslücken führen, die sich im Alltag spürbar bemerkbar machen. Dieser Test ist sinnvoll bei anhaltender Müdigkeit und Erschöpfung ohne erkennbare Ursache, bei Konzentrations- und Leistungsproblemen, bei erhöhter Infektanfälligkeit, nach Phasen mit einseitiger Ernährung, Diäten oder intensivem Sport sowie zur allgemeinen Überprüfung der eigenen Mikronährstoffversorgung. Was steckt hinter einem Mikronährstoffmangel? Im Gegensatz zu Ernährungsprotokollen oder der Einschätzung anhand unspezifischer Symptome liefert die direkte Messung im Blut konkrete Werte zum tatsächlichen Versorgungszustand. Besonders aussagekräftig ist dabei die Analyse im Vollblut: Da viele Mikronährstoffe überwiegend in den roten Blutkörperchen gebunden sind, spiegelt der Vollblutwert die tatsächliche Versorgung der Körperzellen zuverlässiger wider als eine reine Serummessung. Die Ergebnisse werden zudem hämatokritkorrelliert ausgewertet – also an die individuelle Blutzusammensetzung angepasst – um ein möglichst genaues Bild zu liefern. Das wird analysiert Mikronährstoffe im Vollblut: Calcium (Ca) – wichtig für Knochen, Nerven und Muskulatur Eisen (Fe) – zentral für Sauerstofftransport und Energiestoffwechsel Kupfer (Cu) – bedeutsam für Immunsystem und Bindegewebe Magnesium (Mg) – essenziell für Muskel- und Nervenfunktion Mangan (Mn) – relevant für Knorpelgewebe, Energiegewinnung und Antioxidation Molybdän (Mo) – Cofaktor wichtiger Stoffwechselenzyme Selen (Se) – Schlüsselrolle im antioxidativen Schutz und bei der Schilddrüsenfunktion Zink (Zn) – unverzichtbar für Immunsystem, Zellteilung und Wundheilung Vitamin B6 (Pyridoxal-5-Phosphat) – Cofaktor für Neurotransmitter- und Histaminabbau Vitamine im Serum: Vitamin B12 – wichtig für Nervensystem, Blutbildung und Zellstoffwechsel Vitamin B9 (Folsäure) – essenziell für Zellteilung und DNA-Synthese Kleines Blutbild: Leukozyten, Erythrozyten, Erythrozytenverteilungsbreite (RDW), Hämoglobin, Hämatokrit, MCV, MCH, MCHC, Thrombozyten, mittleres Thrombozytenvolumen (MPV) Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.135,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Kann man eine Berufsunfähigkeitsversicherung stilllegen?
Ja, es ist möglich, eine Berufsunfähigkeitsversicherung stillzulegen. Dies kann beispielsweise der Fall sein, wenn man die Beiträge nicht mehr zahlen kann oder wenn man die Versicherung nicht mehr benötigt. In solchen Fällen sollte man sich direkt an den Versicherer wenden und die Stilllegung beantragen. Es ist wichtig zu beachten, dass die genauen Bedingungen für eine Stilllegung je nach Versicherungsgesellschaft variieren können. Es empfiehlt sich daher, vorab die Vertragsbedingungen zu prüfen oder sich direkt mit dem Versicherer in Verbindung zu setzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.